外贸圈里,"买单出口"三个字出现频率极高。尤其在小额订单、样品出货、无票采购的场景下,不少货代和工厂会推荐这种方式:"你没有进出口经营权?没关系,买单就行。"
简单、快速、省钱——这是买单出口给人的第一印象。
但海关总署2026年上半年的执法数据显示,因申报不实被查获的出口货物同比增长23%。其中"买单出口"相关的违规案例占比超过40%。问题集中在三个环节:品名虚报、数量低报、HS编码错配。
买单出口和一般贸易报关,走的是两条完全不同的通关路径。风险差距,比多数外贸人以为的要大。
两种模式的本质区别
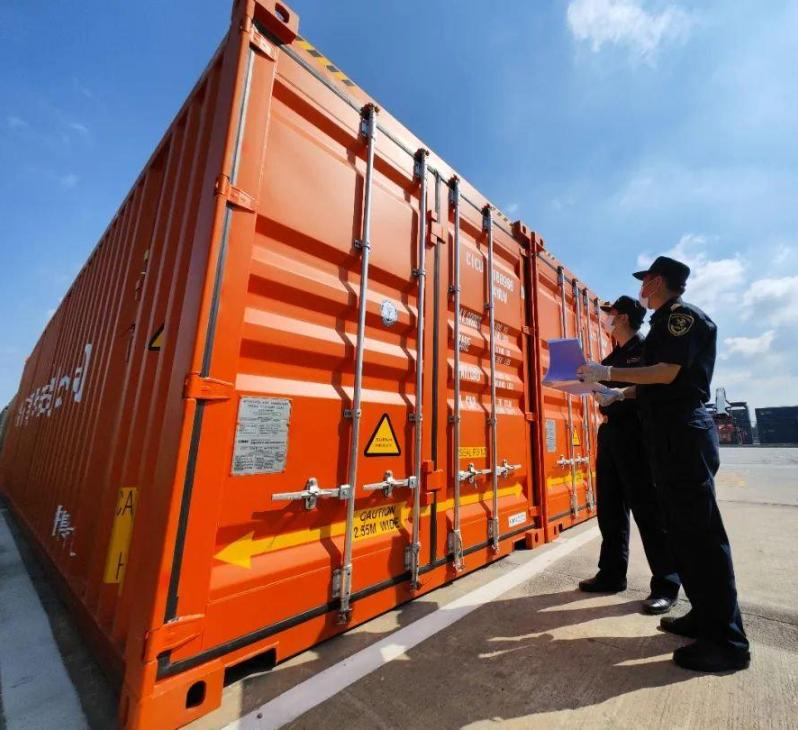
一般贸易报关(监管方式代码"0110")是最标准的出口通关方式。出口商自行或委托报关行向海关申报,提交合同、发票、装箱单、报关单等全套单证。海关审单、查验(如触发)、放行后,出口商凭报关单办理出口退税。
买单出口则是一种"借壳"操作。没有进出口经营权的企业,通过购买有资质企业的抬头和核销单完成出口申报。实际操作中,出口货物的真实货主与报关单上的"出口商"不是同一主体。
买单出口之所以长期存在,核心原因是大量中小外贸企业和工厂不具备进出口经营权,或者虽然有经营权但缺少增值税发票、无法走退税流程。对他们来说,买单出口是唯一能快速出货的选择。
但"能用"不等于"合规"。
买单出口的四重风险
第一重:海关查验风险。买单出口的报关单信息往往与实际货物不完全匹配——品名笼统、数量模糊、HS编码随意选择。一旦被海关布控查验,查验结果与申报不符的概率远高于规范报关。海关查验发现异常后,轻则改单、罚款,重则扣货、移交缉私。
第二重:退税风险。买单出口的核心特征是"货物流"和"单证流"分离——实际发货人不是报关单上的出口商。这意味着实际货主无法凭报关单办理出口退税。如果通过"配票"方式获取退税资格,则涉嫌骗取出口退税,属于刑事犯罪。
第三重:收汇风险。买单出口的外汇收入通常不通过出口商的对公账户,而是通过第三方或个人账户结汇。这种资金路径在银行的反洗钱监控中属于高风险特征,可能触发账户冻结或限制。
第四重:法律风险。2024年以来,海关总署联合税务总局、公安部持续开展"打击骗取出口退税"专项行动。多起案件显示,买单出口链条中的中间人(提供抬头和核销单的企业)被认定为骗取退税的共犯,实际货主同样被追究法律责任。
一般贸易报关的成本与流程
一般贸易报关的成本结构包括:报关行服务费(通常200-500元/票)、商检费(如产品需要法检)、港口杂费、以及增值税发票的采购成本。
对于有增值税进项发票的企业,一般贸易报关的最大优势是出口退税。以退税率13%的机电产品为例,100万元出口额可获得约11.5万元退税(按征退税率差计算后)。这笔退税在很大程度上覆盖了报关成本,甚至成为利润的重要来源。
流程上,一般贸易报关需要:签订出口合同→备货→报检(如需)→报关→海关审单→查验(如触发)→放行→装船→结汇→退税申报。整个流程约7-15个工作日,其中退税到账通常需要1-3个月。
三种合规替代方案
对于目前依赖买单出口的企业,有三条合规转型路径。
路径一:申请进出口经营权。注册资本10万元以上即可申请,流程约2-4周。获得经营权后,企业可以自行报关、自行收汇、自行申请退税。这是一劳永逸的解决方案。
路径二:委托外贸综合服务企业。通过合规的外贸综合服务平台(如阿里一达通等),以代理出口方式完成报关、收汇和退税。服务费通常为出口额的1-1.5%,但所有流程合法合规。
路径三:跨境电商出口(9610/9810)。对于单笔金额较小的货物,可以通过跨境电商出口方式报关。2026年海关总署第15号公告将零售出口申报金额上限从5000元提升至1万元,覆盖范围扩大约35%。且跨境电商出口享受"免征不退"政策,不需要增值税进项发票。
买单出口不是没有存在价值——在特定场景下(如样品寄送、小批量测试单),它确实解决了出货效率问题。但将其作为常规出货方式,风险敞口已经远超多数企业的承受能力。
一个真实场景的成本对比
以一批价值50万元、退税率13%的机电产品出口为例。
走买单出口路径:报关费用约300元(含买单费),但无法退税。实际成本=货值50万元+运费+报关费300元。收入=货款50万元。利润空间被运费和报关费压缩。
走一般贸易路径:报关费用约500元(含报关行服务费、商检费等),但可以退税。退税金额≈50万÷1.13×(13%-0)=约5.75万元(假设征税率13%、退税率13%)。实际利润=退税5.75万元-报关成本500元=约5.7万元。
50万元的订单,一般贸易报关比买单出口多赚约5.7万元——这笔钱足够覆盖所有合规成本,还有大量盈余。
对于年出口额超过500万元的企业,放弃一般贸易报关意味着每年放弃数十万元的退税收入。这笔账,值得认真算一算。
免责声明:本文基于海关总署公告、出口退税政策及行业实务整理,不构成法律建议。具体通关操作以海关最新规定为准。