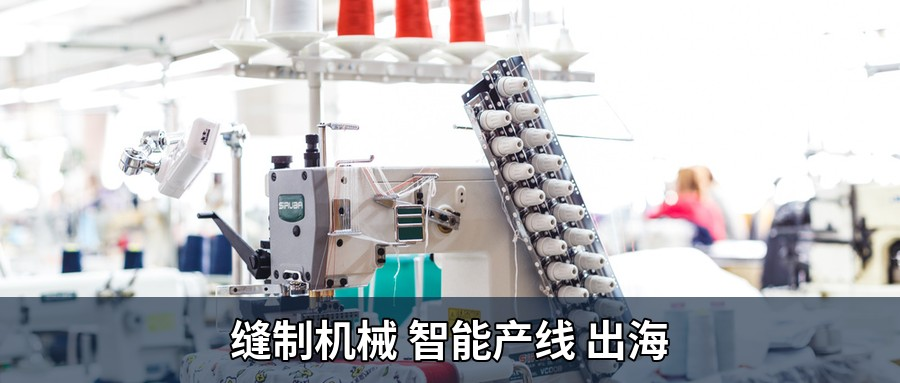
362.3万台——这是2026年前8个月中国工业缝纫机的出口量。
中国缝制机械协会9月30日发布的《2026年1-8月缝制机械行业进出口简报》显示,前8个月我国缝制机械产品累计出口额27.12亿美元,同比增长1.41%,出口规模维持历史高位。其中工业缝纫机出口量同比增长4.02%,但出口金额11.06亿美元,同比下降3.72%——量在涨,价在跌。
这份简报勾勒出行业的整体轮廓:量升价降、品类分化、区域冷热不均。
品类分化:刺绣机和智能设备在赚钱
普通机型的价格竞争正在加剧,但高附加值品类走出了独立行情。
前8个月,刺绣机出口8.86万台,出口额7.48亿美元,金额同比增长16.83%,是全行业出口增长的核心拉动力量。缝前、缝后智能设备出口量同比提升24.65%——自动裁床、自动铺布机、智能吊挂系统这类配套装备的海外需求明显放量。
家用缝纫机则是另一种处境:出口量同比增长7.11%,出口额却下降5.84%。缝制机械零部件的出口量、出口额双双小幅负增长。
品类的冷暖分布说明一件事:海外服装工厂采购的重心,正在从单机设备转向自动化产线和数字化整厂方案。协会的解读与此一致——下游纺织服装行业加速向小单快反、柔性智造升级,单卖一台平缝机的生意越来越难做,成套解决方案的订单在增多。
区域冷热:新兴市场接棒,传统基地退潮
出口目的地的变化,直接映射全球服装产能的迁移。
前8个月,中国对印度、巴西、印度尼西亚、美国、埃及、俄罗斯的缝制机械出口保持双位数增长。这些市场有一个共性:本土服装制造业处于扩张期,或者终端消费体量足够大。
相反,传统纺织制造基地的设备采购在收缩——对越南出口同比下降8.31%,对孟加拉国下降11.47%,对巴基斯坦下降6.92%。越南和孟加拉国服装厂的产能利用率与新增投资节奏,已经不像前几年那样激进。
进口端同样值得关注。前8个月我国缝制机械累计进口3.87亿美元,同比下降4.26%。高端特种缝纫设备和核心精密零部件仍有刚性进口需求,但份额在收窄。
中国制造的份额是怎么来的
全球工业缝纫机市场的中国占比,是几十年产业链堆积的结果。
从零部件配套看,浙江台州形成了从机壳铸造、零件加工到整机装配的完整集群,数千家配套企业把整机成本压到海外品牌难以企及的水平。从企业格局看,杰克科技连续多年位居全球工业缝纫机销量第一,上工申贝等老牌厂商则通过并购欧洲品牌切入高端市场。
价格只是表象。
真正的护城河在于响应速度——东南亚服装厂下单后两周内到货的安装调试能力,以及覆盖县一级的售后网络,是欧洲和日本品牌难以复制的。一家越南服装厂的生产线停摆一天,损失以万美元计,谁的工程师能先到厂,订单就倾向于谁。
出口结构的变化也在发生。简报指出,海外客户的采购需求正由单机设备转向自动化产线、数字化整厂成套解决方案,中国厂商恰恰是这个领域供给最充分的一方。
接下来的三个变量
一是价格内卷能否止步。普通机型出口额连续下滑,协会已提示企业规避低端同质化竞争,利润修复取决于产品结构升级的速度。
二是智能整厂方案的出海节奏。缝前缝后设备24.65%的出口量增速,表明海外客户愿意为自动化付费,这条赛道上的竞争者目前并不多。
三是新兴市场的持续性。印度、印尼、埃及的服装产能扩张受益于近岸外包趋势,设备采购需求预计仍会释放,但汇率波动和进口政策的变化需要持续跟踪。
全球每年出厂的工业缝纫机中,中国制造占了大头已是事实。下一步的竞争不在数量,而在每台机器卖多少钱、带不带软件、能不能进入整厂方案的清单。
(本文基于中国缝制机械协会《2026年1-8月缝制机械行业进出口简报》及公开行业信息整理;具体数据以协会正式发布为准。)