一家做不锈钢保温杯的外贸公司,去年底收到税务局的通知:产品HS编码调整后,出口退税率从13%直接降为0。原因是一个编码差异——同样材质的保温杯,按"真空容器"归类退13%,按"其他不锈钢制品"归类可能退0%。
这不是孤例。2026年以来,多个品类的出口退税率经历了调整,部分产品甚至从有税退变为零退税。
退税率为什么会突然归零
出口退税率的调整通常与两个因素相关:产业政策导向和国际收支压力。
从产业角度看,高能耗、高污染、资源性产品("两高一资")的退税率持续下调甚至取消,是长期政策方向。2025年底至2026年初,部分钢铁制品、铝型材和化工品的退税率被下调或取消,直接影响相关品类的出口利润。
从国际收支角度看,当人民币升值压力加大时,退税率调整可以作为调节出口竞争力的工具之一。部分品类退税率的下调,客观上也有平衡贸易顺差的效果。
归类错误是最常见的退税风险
退税归零的案例中,最常见的根因是HS编码归类错误。
一位做五金出口的企业主回忆,公司多年来一直按"贱金属配件"申报出口,退税率为13%。2026年税务稽查时发现,部分产品实际应按"家具用金属附件"归类,退税率同样是13%,但另一些产品属于"建筑用金属制品",退税率已被调为9%。一个编码的差别,涉及300多万元的退税差额。
HS编码归类的核心原则是:按产品的基本特征、用途和材质确定归类,而非按行业惯例或历史申报习惯。归类结果直接影响退税率、关税税率、出口管制要求等多个维度。
三类容易踩的归类陷阱
陷阱一:多功能产品的归类选择。 一件产品同时具备多种功能时,归类应按其主要功能确定。但"主要功能"的认定标准可能随海关解读变化。建议在报关前申请归类预裁定,锁定归类结果。
陷阱二:材质与用途的优先级冲突。 某些产品按材质归类与按用途归类结果不同。例如,一个不锈钢制厨房用收纳架,按材质归入不锈钢制品,按用途归入厨房用具,两者退税率可能不同。
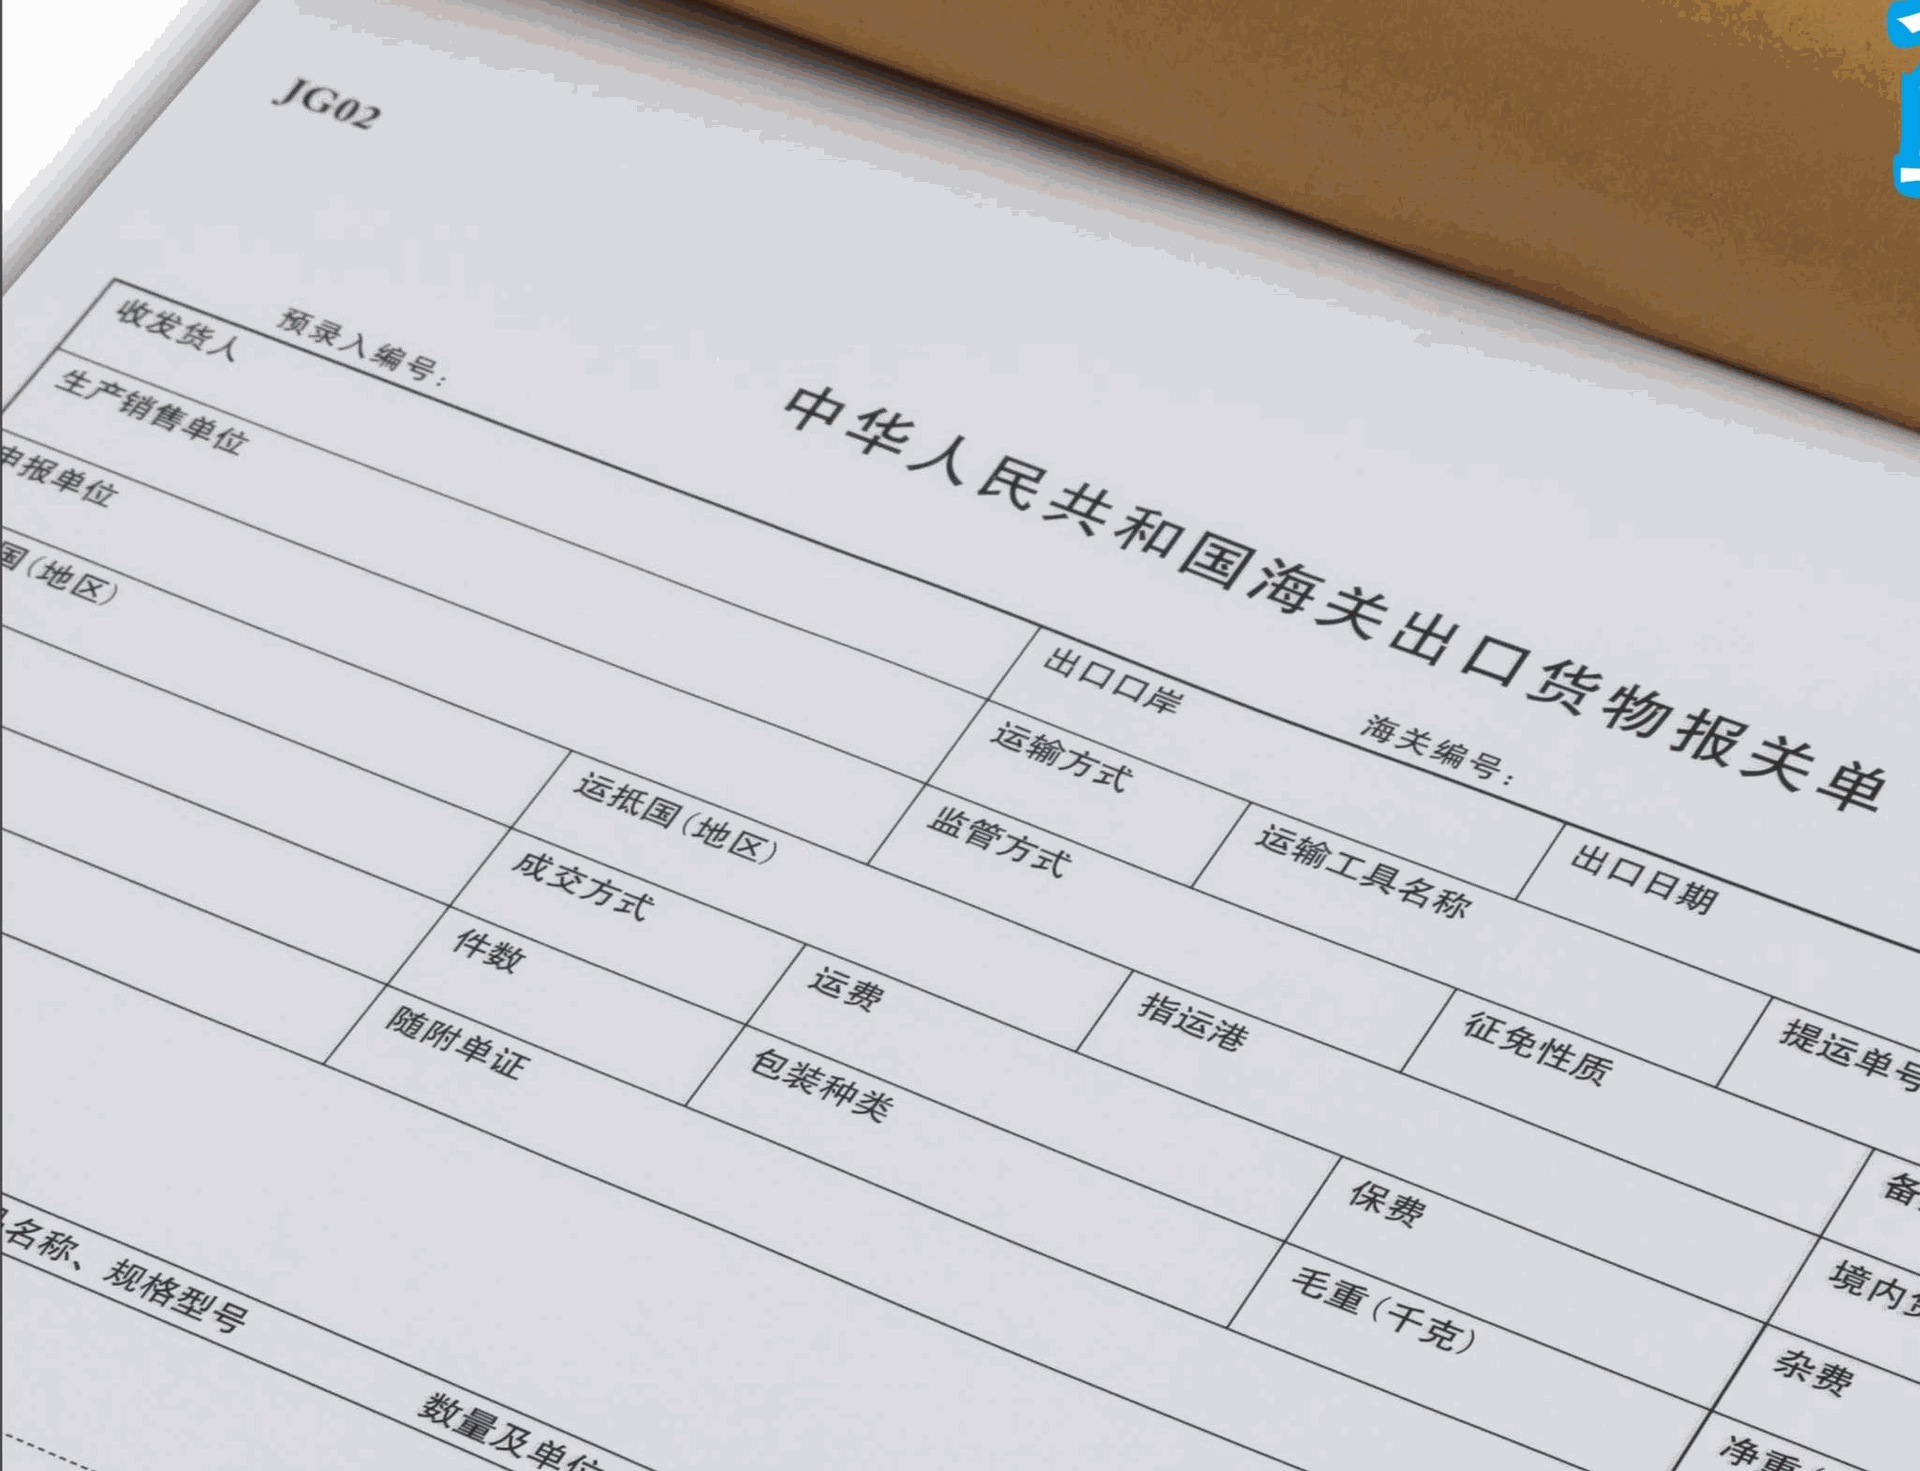
陷阱三:政策调整后的过渡期处理。 退税率调整后,已报关但未完成退税申报的货物,适用调整前还是调整后的税率?一般来说,以出口货物报关单上注明的出口日期为准。但跨年度调整有特殊规则,需要逐案确认。
建议采取的三步行动
第一步:全面复核现有产品的HS编码。 对照2026年最新版税则,逐一核对主力出口产品的归类是否正确。重点关注近12个月内税率发生调整的品类。
第二步:对高价值订单申请预裁定。 对于单笔金额超过50万元的订单,建议向海关申请归类预裁定。预裁定结果具有法律效力,可以在申报时直接引用,降低事后稽查风险。
第三步:建立退税率动态监控机制。 财政部和税务总局的退税率调整公告,通常提前1至3个月发布。建议指定专人跟踪政策动态,及时调整报价模型中的退税收益假设。
退税率的每一次调整,都是对外贸企业合规能力的一次检验。在利润率日益收窄的环境下,归类准确性已经从"技术问题"变成"利润问题"。
(本文基于行业公开信息与官方数据整理;具体数字以财政部、税务总局官方发布为准。)