先看一组数字。
据集邦光储观察不完全统计,2026年第三季度,中国储能企业披露的储能系统签约订单约74GWh,其中海外市场约67.8GWh——占比93%。分区域看,欧洲31.2GWh、中东21.3GWh、中国以外的亚太市场14.6GWh,三个方向吃掉了绝大部分。
93%这个比例,做过外贸的人都懂它的分量:储能这条线的增长故事,现在已经要用海外的语言来讲了。
但比总量更值得拆开的,是订单形态的变化。
10月13日,沙特盖西姆省,中国电建旗下山东电建中标Group 1-KSB独立储能电站项目,规模500MW/2000MWh,储能时长4小时(见道网10月20日报道)。这个单子的信息量比规模更大:它属于沙特首批大型独立储能计划,四座电站总投资超过43.5亿沙特里亚尔,约合11.6亿美元,采用BOO"建设—拥有—运营"模式;开发商是法国ENGIE和沙特本地的Haji Abdullah Alireza,沙特电力采购公司(SPPC)负责采购储能服务,ENGIE披露项目的外国直接投资约2.2亿美元。
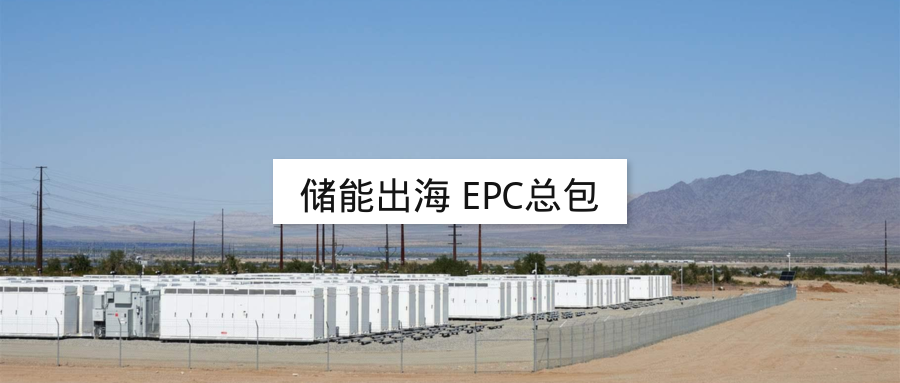
注意中国电建在这笔生意里的角色:不是卖电池柜的设备商,是工程承包方。
这就是一个明确的信号。储能出海的第一阶段卖电芯,第二阶段卖系统集成,现在第三阶段开始了——直接下场包工程。沙特这批项目是主权电力采购框架下的基建盘子,谁中标EPC,谁就把设计、采购、施工、调试的利润整条吃掉,顺手把后续几年的运维和扩容也锁在手里。
同样的逻辑,在供货协议的结构上也看得出来。9月18日亿纬锂能公告,子公司亿纬动力与美国储能集成商Fluence签订五年期供货框架协议,2027年至2031年累计生产交付206GWh电池产品。东吴证券把这份协议定义为"储能行业史上规模最大供货框架协议"——206GWh是什么概念?亿纬2026年上半年储能电池出货量44.46GWh,这份协议约等于4.6个半年的量。
一单一议的现货报价,正在让位给锁量长协。买方锁的是产能的确定性,卖方锁的是未来五年的产线排期。比亚迪与阿联酋Masdar签的11.275GWh、国轩高科中标的沙特6GWh、阳光电源先后拿下的沙特7.8GWh和阿布扎比RTC项目7.5GWh,全都是这个路数。
还有一个细节不能漏:中东业主的技术门槛正在收紧。构网型、4小时以上长时储能、本地化率,这些词越来越多地被写进招标文件。盖西姆这批项目就是样本——4小时储能、BOO模式、绑定本地开发商联合投标,缺任何一项都进不了短名单。门槛抬高,对头部企业是好事——能滤掉一批低价竞争者;对二三线企业则是实打实的挤压,靠电芯成本优势抢单的窗口在收窄。
顺便说一句区域结构。三季度欧洲31.2GWh、占比42%,还是第一大市场;中东21.3GWh、占28.7%,但中东的单体项目规模远大于欧洲——欧洲买的是分布式和工商业储能,中东买的是电网级电站。这两个市场对供应商的要求完全不同:欧洲拼认证、拼渠道,中东拼资质、拼履约记录。报价之前,先想清楚自己的产能和团队适配哪一种。
所以对不同位置的供应商,结论是不一样的。手里有工程资质和海外交付记录的,现在是从设备供应往EPC跳的最好时点,沙特、阿联酋的基建盘子足够大;没有工程能力的,不必硬挤总包这桌——构网型PCS、液冷温控、消防系统这些细分部件,会随大项目放量持续外溢需求,卡住一个细分环节,比勉强上桌划算得多。
据中国动力电池产业创新联盟数据,今年上半年我国储能电池累计出口58.6GWh,同比增长28.5%。量还在涨,但钱已经开始往"工程"和"长约"两个方向集中。看清这一点,比看清增速本身更重要。
(本文基于见道网、OFweek储能网、东吴证券研报、集邦光储观察及中国动力电池产业创新联盟公开数据整理;企业订单以正式公告为准,市场判断仅供参考。)