9月28日,税务部门集中曝光一批骗取出口退税案件,同步披露了税务人员内外勾结的违纪违法行为。这一轮执法力度升级的背后,折射出一个更深层的趋势:出口业务的真实性核查正在从"事后追惩"转向"全流程穿透"。
对于以信用证(L/C)作为结算方式的外贸企业而言,单证合规不仅是银行议付的技术要求,更已成为税务、海关、外汇三方数据联网下的合规底线。
不符点:信用证拒付的头号杀手
国际商会(ICC)最新统计显示,全球信用证交单中,约63%的拒付案例并非源于货物品质或数量偏差,而是单据层面的"逻辑断裂"。
不符点的产生,本质上是单据与信用证之间、单据与单据之间未能形成闭环印证。
以UCP600第14条"单据表面相符"原则为基准,开证行的审单逻辑是:所有单据之间、单据与信用证条款之间必须严格对应。一个看似微小的拼写差异——比如原产地证中"VIET NAM"被写成"VIETNAM"(无空格)——就可能构成拒付理由。
2026年,随着税务、海关数据联网的深化,单证不一致的后果已不仅仅是银行拒付,更可能触发税务函调、海关查验和外汇核销异常。
三个关键变化
变化一:税务海关数据联网,"三单不一致"自动预警
2026年1月1日起施行的《出口业务增值税和消费税退(免)税管理办法》(国家税务总局2026年第5号公告),将出口退免税备案、申报、单证、收汇等全链路整合至一套管理办法。
核心变化在于:出口报关单信息、增值税进项发票、外汇收汇凭证三大数据维度实现系统自动比对。商品名称、规格、数量、成交金额、出口日期任意一项出现明显差异,系统即刻触发疑点。
据税务部门测算,仅《出口货物已补税/未退税证明》一项电子化改革,每年就减少3.6万户企业约11万份纸质证明的报送工作。效率提升的同时,监管颗粒度也在同步收紧。
变化二:单证备案保存期延长至10年
新规明确,出口业务相关合同、海运/空运/铁路运单、委托报关协议、装箱单、收汇凭证等,须按申报批次归档,保存期限延长至10年。可采用纸质、影像或数字化方式留存,但不得擅自损毁。
这意味着企业需要建立一套可追溯、可调取的电子档案体系。过去的做法是"报完税就存档",现在的要求是"报完税还要随时调得出来"。
变化三:收汇与"四流一致"成为硬性前提
财税2026年11号公告明确,适用出口退(免)税政策的货物,必须同时满足四个条件:销售给境外单位或个人、向海关报关并实际离境、按规定确认销售收入、按规定完成收汇。
"四流一致"——合同流、货物流、发票流、资金流——任一流断裂,都可能触发函调。特别是跨境电商企业走9610/9710/9810模式,还需将平台订单、海外仓入库、物流面单、收款回单单独建台账。
企业应对的三个实操要点
第一,建立"单证预审"机制。在报关前,将采购专票与报关信息进行预核对,重点检查品名、计量单位、数量是否一致。外贸企业的进项专票必须在增值税发票综合服务平台做"出口退税勾选",误做"抵扣勾选"将直接影响当期申报。
第二,完善收汇台账。按报关单出口日期逐一登记收汇情况,做好到期预警。常规时限为次年4月30日前完成收汇并申报退税;延期收汇的业务,上限为报关出口之日起36个月。
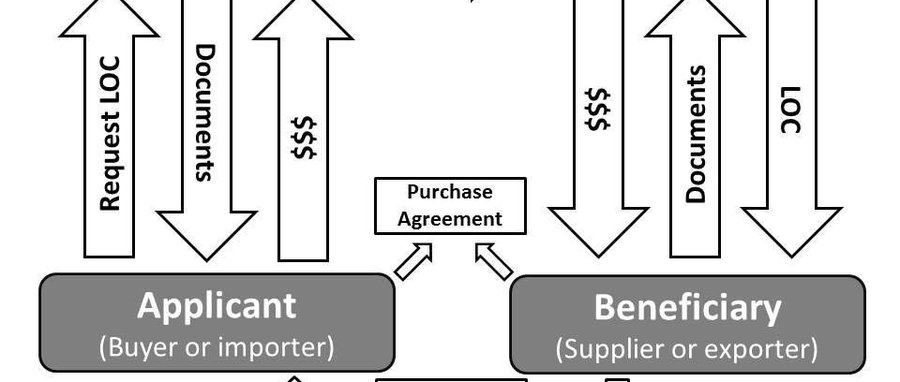
第三,规范信用证条款审核。收到信用证后,第一时间将单据要求摘录出来,逐条对照UCP600和ISBP745进行不符点压力测试。特别注意:保险单的投保日期不得晚于提单日期(UCP600第28条e款),汇票的受票人应为开证行而非进口商。
在数据联网和全流程穿透的监管新常态下,单证合规已从"财务部门的末端申报工作"升级为企业经营决策中不可分割的一环。
(本文基于国家税务总局2026年第5号公告、财政部税务总局2026年第11号公告及国际商会UCP600/ISBP745规则整理;具体操作以主管税务机关当期口径为准。)