6746亿美元——这是亚马逊全球开店给出的2025年全球汽车后市场规模。支撑这个数字的,是全球超过16亿辆的汽车保有量。
整车出口看的是当年销量,售后配件看的是路上跑着多少辆车。一辆车卖出去之后,后市场的服务周期是10到15年。这也是为什么在整车出口增速放缓的2026年,配件出口反而走得更稳。
出口数据:整车热,配件稳
据中汽协整理的海关数据,2026年上半年中国汽车零部件出口金额510.3亿美元,同比增长7.6%,其中6月单月97.3亿美元,同比增长19%。
乘联会秘书长崔东树发布的最新数据显示,1-8月汽车零部件出口达698亿美元,同比增长8%。同一时期,整车出口1291亿美元、增长53%——配件增速远低于整车,但波动也小得多。
拉长周期看,全国工商联汽车摩托车配件用品业商会的统计显示,中国汽车零配件出口总额从2022年的493.3亿美元增至2025年的590.51亿美元,逐年抬升,没有大起大落。
需求从哪来:车龄和保有量
售后市场的需求量不取决于新车卖了多少,取决于存量车有多老。
美国是全球最成熟的汽车后市场,年规模约5210亿美元。当地轻型车保有量2.94亿辆,平均车龄12.94年,创历史新高。车越老,换件越频繁。
欧洲市场年规模约1200亿美元。S&P Global Mobility预测,到2026年底欧洲将有约3.71亿辆汽车超出原厂质保期,占比约84%,平均车龄已超过14年。脱保车辆是独立售后渠道最核心的客源。
还有一个反周期特征:经济不确定性上升时,消费者倾向于"修旧车"而非"买新车",售后件需求反而增加。
三类易损件的出口逻辑
刹车片、滤清器、悬挂件是售后出口的三大主力品类,共性是"按行驶里程定期更换",需求刚性且可预测。但三者的出海打法各有侧重。
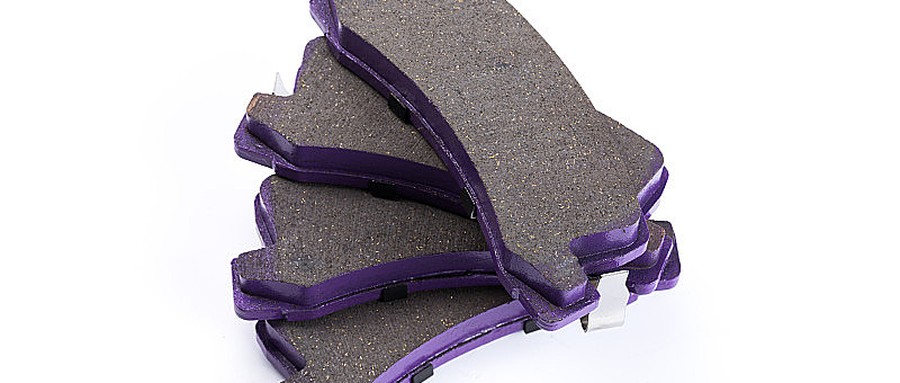
刹车片:认证先行。 进入欧盟市场必须通过ECE R90认证,美国市场则看AMECA和SAE标准。认证周期3-6个月,是硬门槛。摩擦系数、剪切强度、热衰退性能三项指标直接决定定价带。陶瓷配方刹车片在欧美DIY渠道的溢价能力明显高于半金属产品。
滤清器:走量配型号。 机油滤、空气滤、空调滤属于高频低值件,单件利润薄,靠型号覆盖率取胜。一个SKU对应一组OE编号,主流汽配平台按OE号检索匹配——谁的型号库覆盖的保有量车型多,谁就能拿到长尾订单。这也是售后件与整车配套完全不同的生意逻辑:不追新车,追保有量排名靠前的老车型。
悬挂件:看区域车况。 减震器、控制臂、球头属于中频更换件,需求与路况强相关。中东、拉美、东南亚部分路况较差地区,悬挂件更换周期明显短于欧美,是性价比产品的主要流向。
三类产品有一个共同前提:OE编号匹配必须准确。售后买家按编号下单,错配即退货,海外仓退换成本会吃掉整单利润。
产业带与渠道变化
供给端,中国汽配出口高度集群化。以"中国汽摩配之都"温州瑞安为例,当地拥有6000多家汽摩配企业、30万从业人员,全车90%以上零部件可在半小时车程内本地配套,产业年产值超950亿元。长三角、珠三角、京津冀、中部、成渝、东北六大集群构成了主要出口产能。
渠道端的变化更值得关注。传统模式是展会接单、外贸公司分销;2026年最明显的增量来自跨境电商直连。广州一家汽配企业2022年布局跨境电商后,产品销往北美和欧洲,目前跨境年营收约7000万元,2026年在亚马逊平台的GMV同比增长超90%。全国工商联汽摩配商会方面的判断是,汽配出海已告别低价冲量阶段,进入"品质优先、供应链协同"时期。
此外,新能源整车出口正在带出新的配件需求。2026年上半年中国整车出口509.6万辆、同比增长65.3%,这批车陆续进入维保期后,三电系统、热管理部件的海外售后需求会逐步形成增量。行业数据显示,电动化相关零部件是当前出口增速最快的细分品类。
结尾
整车出口是"一锤子买卖",售后配件是长达十余年的长尾收入。16亿辆保有量和持续攀升的平均车龄,决定了这条赛道的天花板足够高。对出口企业来说,入场券是三样东西:对应市场的认证、准确的OE编号库、以及覆盖长尾车型的供货能力。
(本文基于行业公开信息与官方数据整理;具体数字以官方发布为准。)